[카테고리:] 집과 부동산
다운사이징, 주택연금, 세금 — 은퇴자의 집 문제를 데이터로 봅니다
-
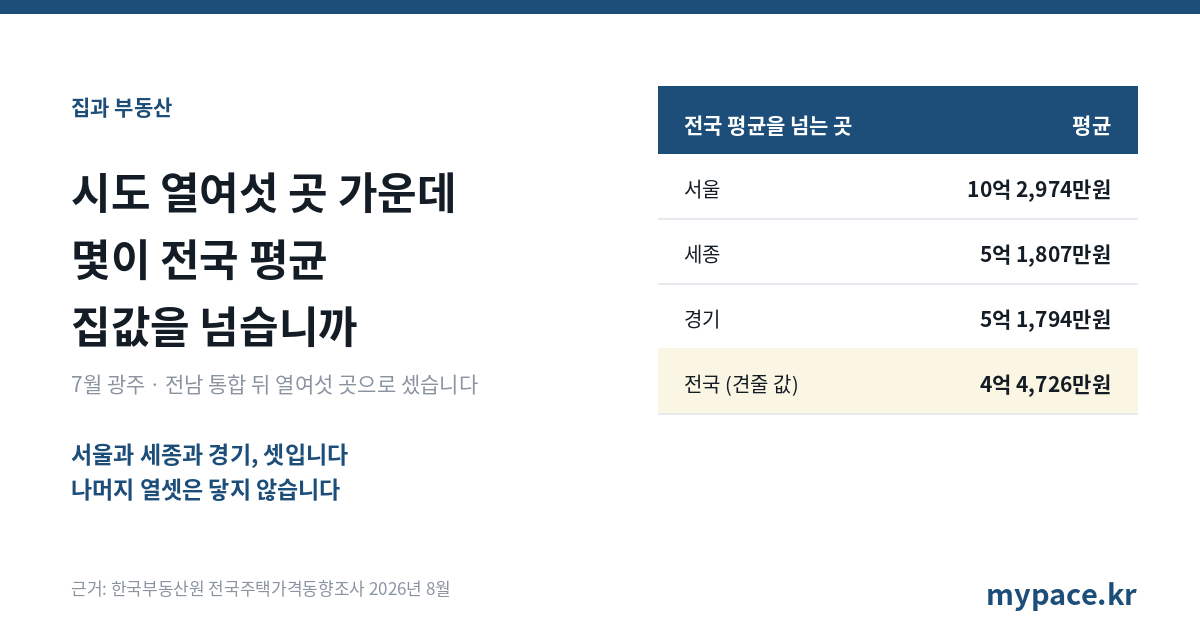
시도 열여섯 곳 가운데 몇이 전국 평균 집값을 넘습니까
2026년 8월 전국 평균 집값 4억 4,726만원을 넘는 시도는 열여섯 곳 가운데 서울과 세종과 경기, 셋입니다. 나머지 열셋은 그 값에 닿지 않습니다. 7월에 광주와 전남이 합쳐져 열여섯 곳입니다. 값이 낮다는 것이 뒤처졌다는 뜻은 아닙니다.
-
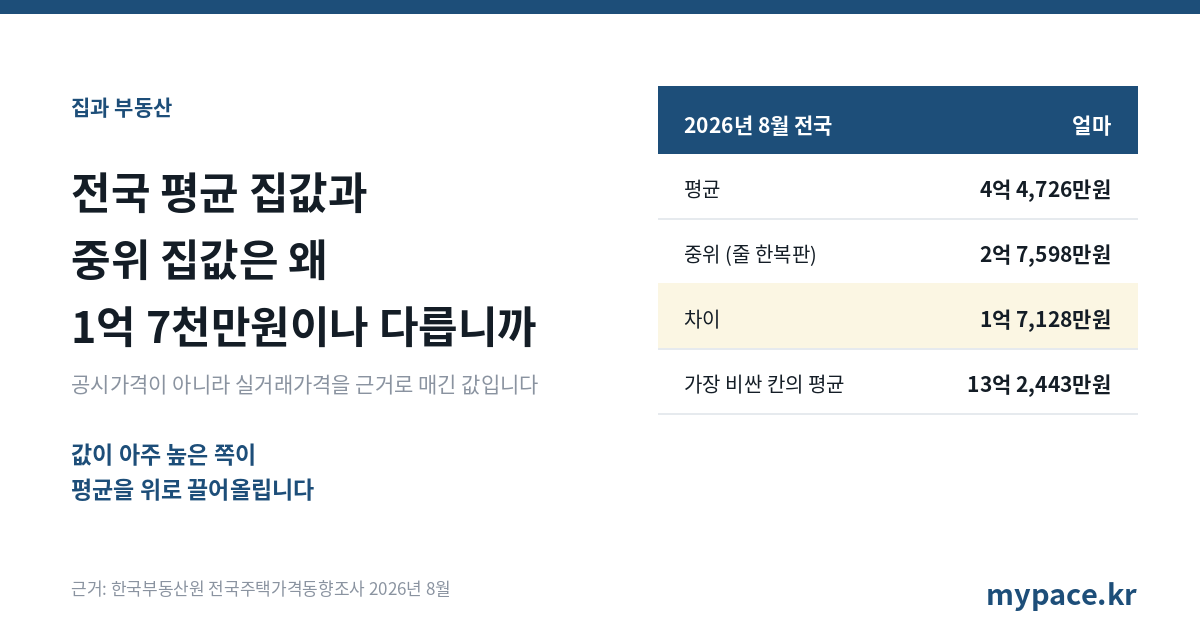
전국 평균 집값과 중위 집값은 왜 1억 7천만원이나 다릅니까
2026년 8월 전국 평균 집값은 4억 4,726만원, 중위 집값은 2억 7,598만원으로 1억 7,128만원 벌어져 있습니다. 값이 아주 높은 쪽이 평균을 위로 끌어올립니다. 이 값은 공시가격이 아니고, 아파트ㆍ연립ㆍ단독을 아우른 전국의 값입니다.
-
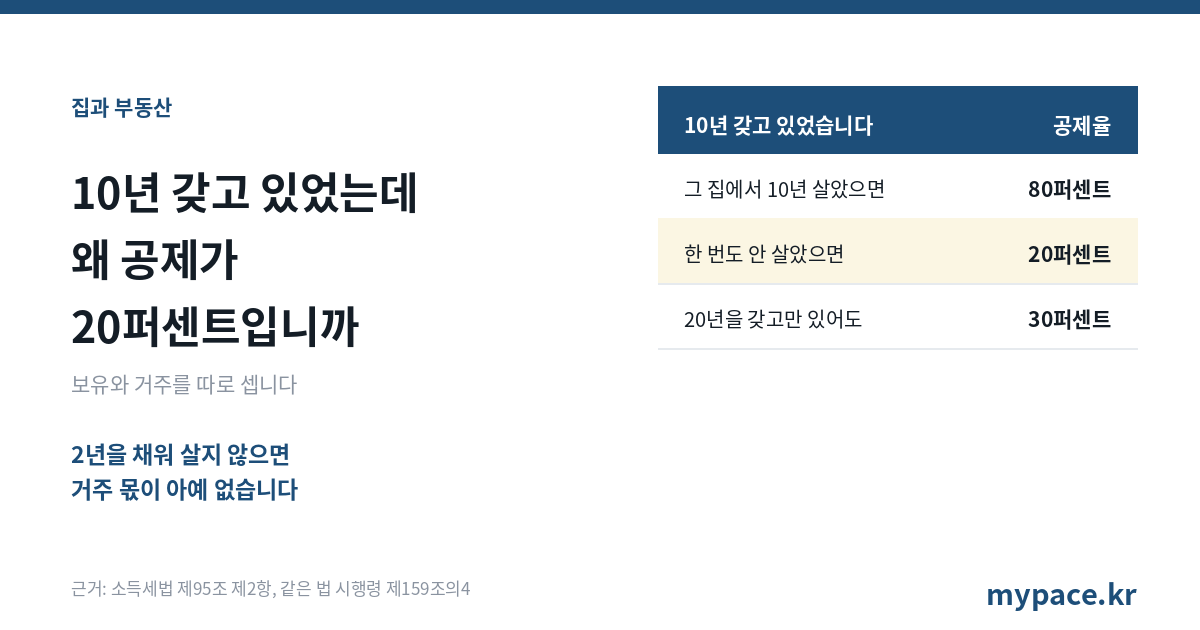
10년 갖고 있었는데 왜 공제가 20퍼센트입니까
집을 오래 갖고 계셨는데 공제가 20퍼센트만 나오는 까닭은 하나입니다. 보유와 거주를 따로 세기 때문입니다. 그 집에서 2년을 채워 살지 않으면 거주 몫이 없을 뿐 아니라 보유 몫까지 낮은 표로 내려갑니다. 같은 10년이라도 40퍼센트가 아니라 20퍼센트입니다.
-
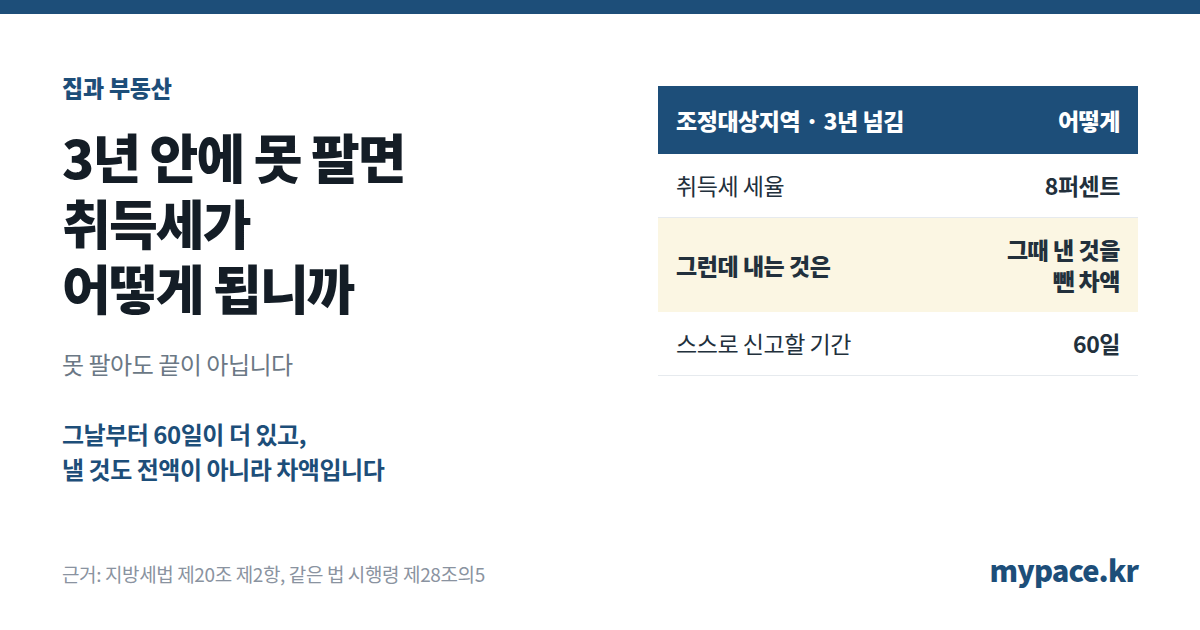
3년 안에 못 팔면 취득세가 어떻게 됩니까
집을 줄이려고 새 집을 먼저 샀는데 옛 집이 안 팔립니다. 3년이 다 되어 갑니다. 못 팔아도 끝이 아닙니다 — 그날부터 60일이 더 있고, 그 안에 스스로 신고하고 내시면 가산세는 붙지 않습니다. 낼 것도 8퍼센트 전액이 아니라 그때 내신 것을 뺀 차액입니다.
-
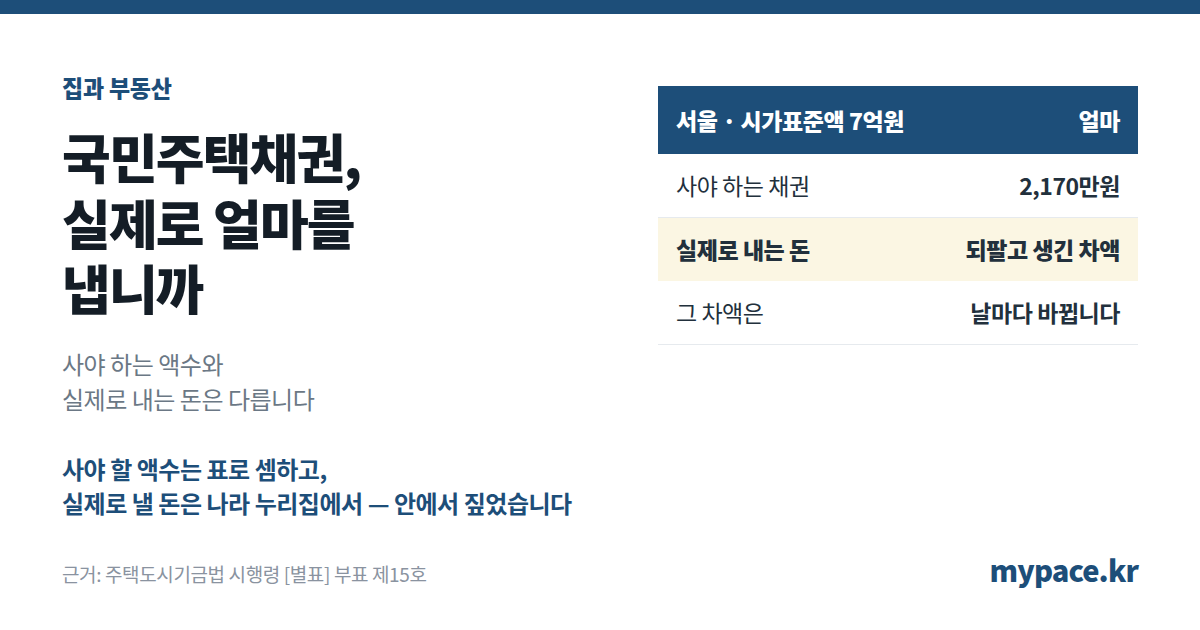
국민주택채권, 실제로 얼마를 냅니까
집을 사서 등기할 때 국민주택채권을 삽니다. 서울 7억원짜리 집이면 2,170만원어치. 그런데 그 돈을 다 내는 것이 아닙니다. 사야 하는 액수는 표로 정해져 있고, 실제로 내는 돈은 되팔 때의 차액입니다. 표와 오늘 값 조회하는 법을 함께 실었습니다.
-
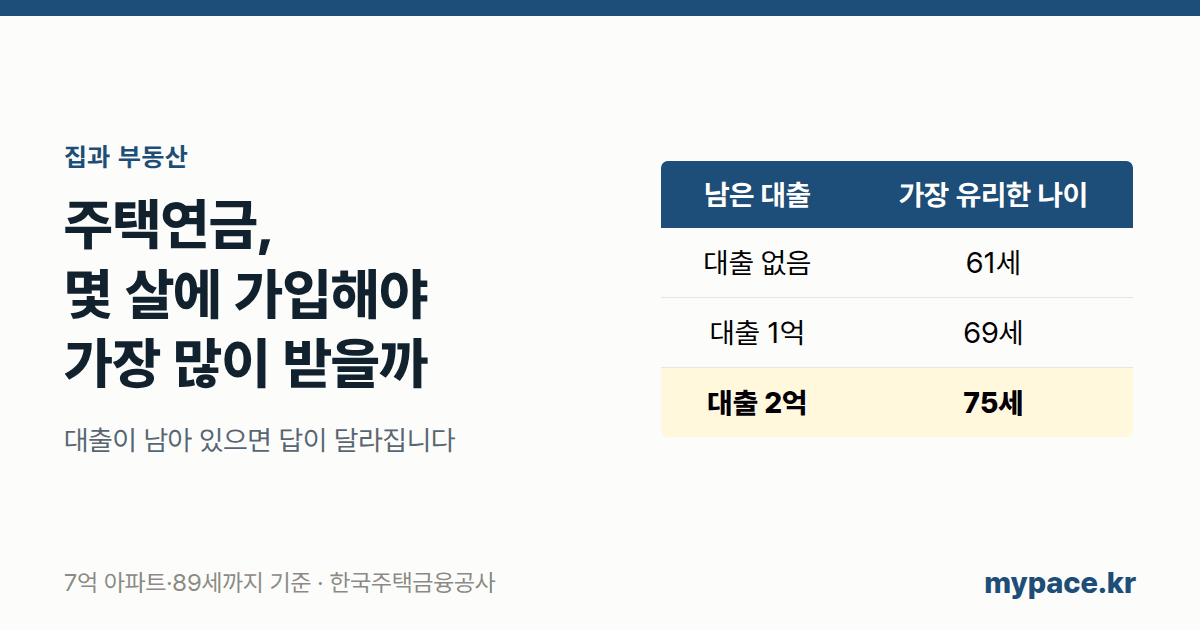
주택연금 가입 나이, 몇 살이 가장 유리할까 (+계산기)
주택연금은 몇 살에 가입해야 가장 많이 받을까. 공사 일람표로 직접 계산했더니 국민연금과 정반대 결과가 나왔습니다. 대출이 남아 있으면 답이 또 달라집니다.