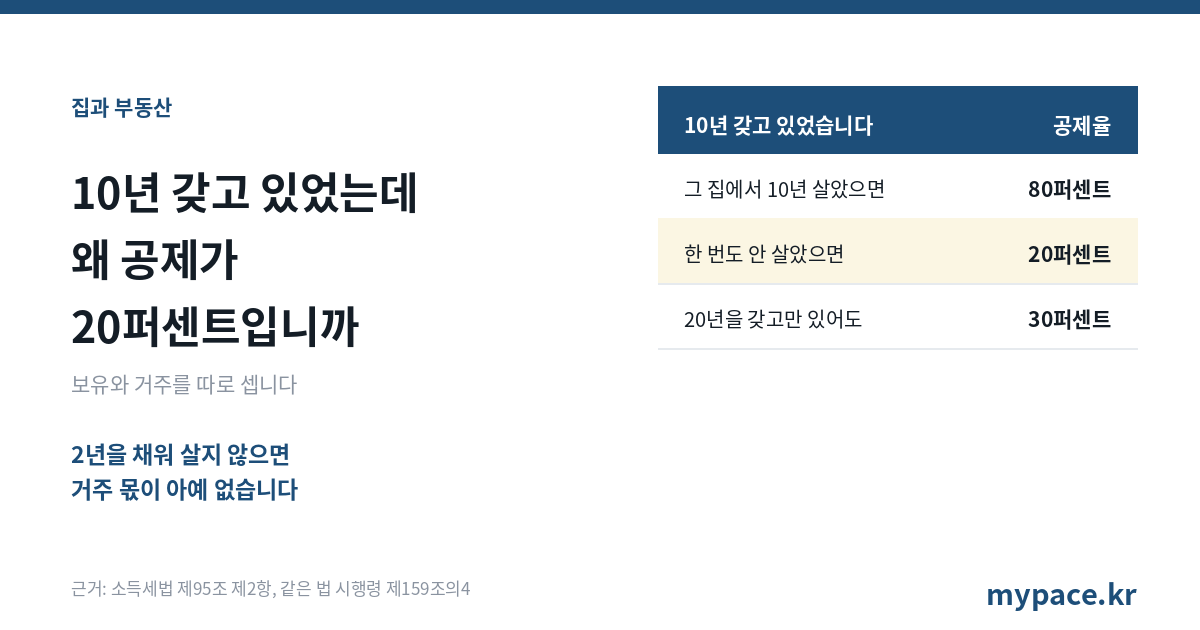
집을 오래 갖고 계셨으면 장기보유특별공제를 80퍼센트까지 받는다고 들으셨을 것입니다. 그런데 셈해 보니 20퍼센트만 나옵니다.
10년을 갖고만 계셨으면 20퍼센트입니다. 10년을 갖고 그 집에서 10년을 살았어야 80퍼센트입니다.
까닭은 하나입니다. 보유와 거주를 따로 셉니다. 갖고 있던 햇수로 한 번, 그 집에서 살았던 햇수로 또 한 번, 더한 것이 공제율입니다. 공제율은 집을 팔아 남은 돈에서 그만큼을 빼 준다는 뜻입니다.
그리고 그 집에서 2년을 채워 살지 않았으면 거주 몫이 아예 없습니다. 보유 몫도 낮은 표로 내려갑니다. 같은 10년이라도 40퍼센트가 아니라 20퍼센트입니다.
그 집에서 살았던 적이 있으면 그 햇수를 꼭 세어 보십시오. 2년을 못 채우셨으면 — 한 번도 안 살았든, 살다 나오셨든 — 뒤쪽 표로 바로 가셔도 됩니다.
※ 파실 값이 12억원까지면 이 공제를 셈할 일이 없을 수 있습니다. 다만 비과세가 되어야 그렇습니다.
※ 2년을 못 채우셨으면 비과세가 되는지부터 126에 물으십시오(국세상담센터, 평일 9시~18시, 유료). 못 받으면 세금이 훨씬 많습니다.
이 글은 1세대 1주택 이야기입니다
파는 날에 그 집 하나만 가진 세대를 놓고 적었습니다(양도일 현재 1주택, 시행령 제159조의4). 집은 세대를 단위로 세고 세 들어 사는 곳은 안 셉니다. 집이 둘 이상이면 126에 물으십시오.
그 집에서 2년 이상 살았으면 두 몫을 더합니다
딱 2년 살았던 분도 이 표입니다. 조문이 「보유기간 중 거주기간이 2년 이상인 것」이라 했습니다(시행령 제159조의4).
예전에 2년 넘게 살았고 지금은 세를 주고 계신 분도 이 표입니다. 갖고 계실 때 살았으면 언제였든 그렇습니다.
이 표를 두 번 봅니다. 갖고 있던 햇수로 한 번, 살았던 햇수로 한 번. 보유 40퍼센트에 거주 40퍼센트를 더해야 80퍼센트입니다.
| 갖고 있던 햇수 또는 살았던 햇수 | 공제율 |
|---|---|
| 2년 이상 3년 미만 (갖고 있던 햇수 3년 이상일 때만) | 8퍼센트 |
| 3년 이상 4년 미만 | 12퍼센트 |
| 4년 이상 5년 미만 | 16퍼센트 |
| 5년 이상 6년 미만 | 20퍼센트 |
| 6년 이상 7년 미만 | 24퍼센트 |
| 7년 이상 8년 미만 | 28퍼센트 |
| 8년 이상 9년 미만 | 32퍼센트 |
| 9년 이상 10년 미만 | 36퍼센트 |
| 10년 이상 15년, 20년도 여기 | 40퍼센트 |
다만 보유 3년이 안 되면 공제가 없습니다(법 제95조 제2항).
그 집에서 2년을 못 살았으면 이 표입니다
| 갖고 있던 햇수 | 공제율 |
|---|---|
| 3년 이상 4년 미만 | 6퍼센트 |
| 4년 이상 5년 미만 | 8퍼센트 |
| 5년 이상 6년 미만 | 10퍼센트 |
| 6년 이상 7년 미만 | 12퍼센트 |
| 7년 이상 8년 미만 | 14퍼센트 |
| 8년 이상 9년 미만 | 16퍼센트 |
| 9년 이상 10년 미만 | 18퍼센트 |
| 10년 이상 11년 미만 | 20퍼센트 |
| 11년 이상 12년 미만 | 22퍼센트 |
| 12년 이상 13년 미만 | 24퍼센트 |
| 13년 이상 14년 미만 | 26퍼센트 |
| 14년 이상 15년 미만 | 28퍼센트 |
| 15년 이상 | 30퍼센트 |
이쪽은 살았던 햇수를 안 봅니다. 최대 30퍼센트입니다. 한 번도 안 살고 10년을 갖고만 계셨으면 20퍼센트입니다. 1년 11개월 살았어도 같습니다.
갖고 있던 햇수는 취득한 날부터 파는 날까지라 세를 주셔도 쌓입니다(법 제95조 제4항 본문). 햇수를 세는 날은 돈을 주고 취득한 집을 놓고 적었습니다. 물려받거나 증여받은 집은 그 날이 다를 수 있으니 126에 물으십시오.
홈택스도 2년이 안 되면 창을 띄웁니다. 「거주기간이 2년 미만인 경우 1세대 1주택 장기보유특별공제를 적용할 수 없습니다. 공제구분을 확인하세요.」
그래서 얼마나 갈립니까
2016년 9월에 취득가액 10억 4,400만원으로 취득해 2026년 9월 20억원에 파는 1세대 1주택입니다. 둘 다 비과세는 받은 경우입니다 — 홈택스의 「1세대 1주택으로서 2년이상 보유하여 1세대 1주택 비과세 대상에 해당합니까?」에 「예」로 놓고 돌렸습니다.
| 10년 내내 그 집에서 살았던 경우 | |
|---|---|
| 공제율 | 보유 40에 거주 40, 합쳐 80퍼센트 |
| 낼 세금 | 1,199만 5,200원 |
| 2년을 못 채운 경우 | |
| 공제율 | 보유만 20퍼센트 |
| 낼 세금 | 9,542만 8,000원 |
8,343만원 남짓 갈립니다. 갖고 있던 햇수는 같습니다.
※ 이 공제는 비과세 요건과 다릅니다 — 비과세는 취득 당시 조정대상지역이었는지를 보지만, 이 공제는 지역과 상관없이 거주 2년만 봅니다.
아직 안 파셨으면
앞으로 그 집에서 살게 되는 기간도 여기에 듭니다. 2년을 채우면 앞의 표로 넘어가는데, 표가 바뀌면 보유 몫도 따라 올라갑니다. 한 번도 안 살고 10년 갖고 계신 분이 2년을 채우면 48퍼센트입니다(보유 40에 거주 8). 그 2년을 안 살고 같은 날 파시면 보유만 12년이라 24퍼센트입니다. 그 뒤로 한 해씩 더 살면 4씩 오르고, 살았던 햇수 10년에서 멈춥니다. 살다 나오셨다가 다시 들어가 채우는 경우를 어떻게 세는지는 저희가 확인하지 못했습니다. 126에 물으십시오.
다만 들어가 살라는 말이 아닙니다. 이미 그 집에 살고 계신 분, 곧 파셔야 하는 분, 12억원까지면서 비과세가 되면 해당이 없습니다. 세입자를 내보내고 이사하는 데 드는 값이 세금보다 클 수 있습니다. 혼자 정하지 마십시오.
세금이 얼마인지는 홈택스에서
얼마인지는 홈택스가 셈해 줍니다. 12억원을 넘는 몫만 셈에 들고 공제액도 같은 비율로 줄어듭니다(시행령 제160조).
「세금신고」, 「모의계산」, 「양도소득세 자동계산」을 누르고 「양도가액·취득가액 모두 알고있는 경우」 줄의 비로그인 계산하기입니다.
※ 거주기간 칸이 첫 화면에 없습니다. 「기타사항」의 [장기보유특별공제 계산기] 버튼을 누르고, 그 창의 「장기보유특별공제 구분」을 「1세대1주택장특공제(80% 한도)」로 바꿔야 열립니다.
파시기 전에 하실 것
- 주민등록 서류부터 떼십시오. 지난 주소가 다 나오는 것으로 떼어 살았던 날수를 서류로 확인하십시오(어느 것인지는 주민센터에). 기억과 다를 수 있습니다
- 표에서 갖고 있던 햇수와 살았던 햇수를 더하십시오
- 2년을 못 채우셨으면 비과세가 되는지 126에 물으십시오
- 홈택스로 어림해 보십시오
판 뒤에는 살았던 햇수를 늘릴 수 없습니다.
이 글의 기준
2026년 9월 기준입니다. 소득세법 제95조와 시행령 제159조의4ㆍ제160조를 원문으로 보았습니다.
답글 남기기